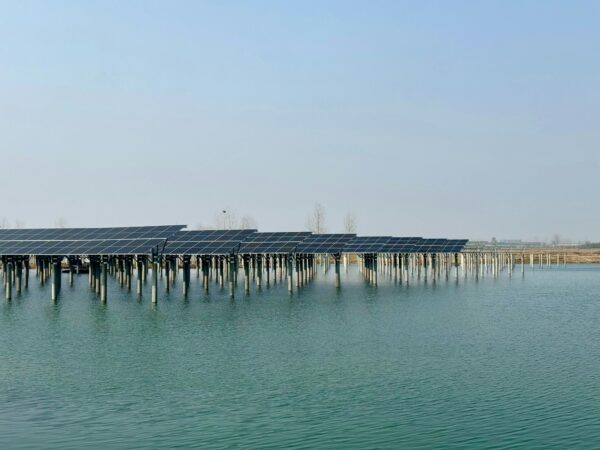
Hidroelectrica, cea mai profitabilă companie a statului român, cere acordul acționarilor pe 22 decembrie pentru un proiect care, la prima vedere, sună a SF pe luciu de apă: 100 MW de panouri fotovoltaice plutitoare pe lacurile de acumulare de pe Oltul inferior, plus o baterie de 200 MW / 800 MWh. Valoare: 1,41 miliarde lei fără TVA (264 milioane euro), pentru 124,7 GWh pe an, cu execuție în 48 de luni.
Am citit convocatorul AGEA publicat la BVB (joi, 19 noiembrie, ZF) și, spre deosebire de multe anunțuri cu randări frumoase, aici vorbim de indicatori tehnico-economici supuși la vot. Adică nu e studiu, e decizie de investiție. Și da, sunt de acord cu direcția: dacă tot ai 6 lacuri mari deja amenajate, cu diguri, drumuri, stații și racord de înaltă tensiune, de ce să mai torni beton pe câmp agricol?
Întrebarea nu e dacă are sens, ci cum se face. Pentru că trăim în România, unde o idee excelentă poate muri într-o licitație prost scrisă.
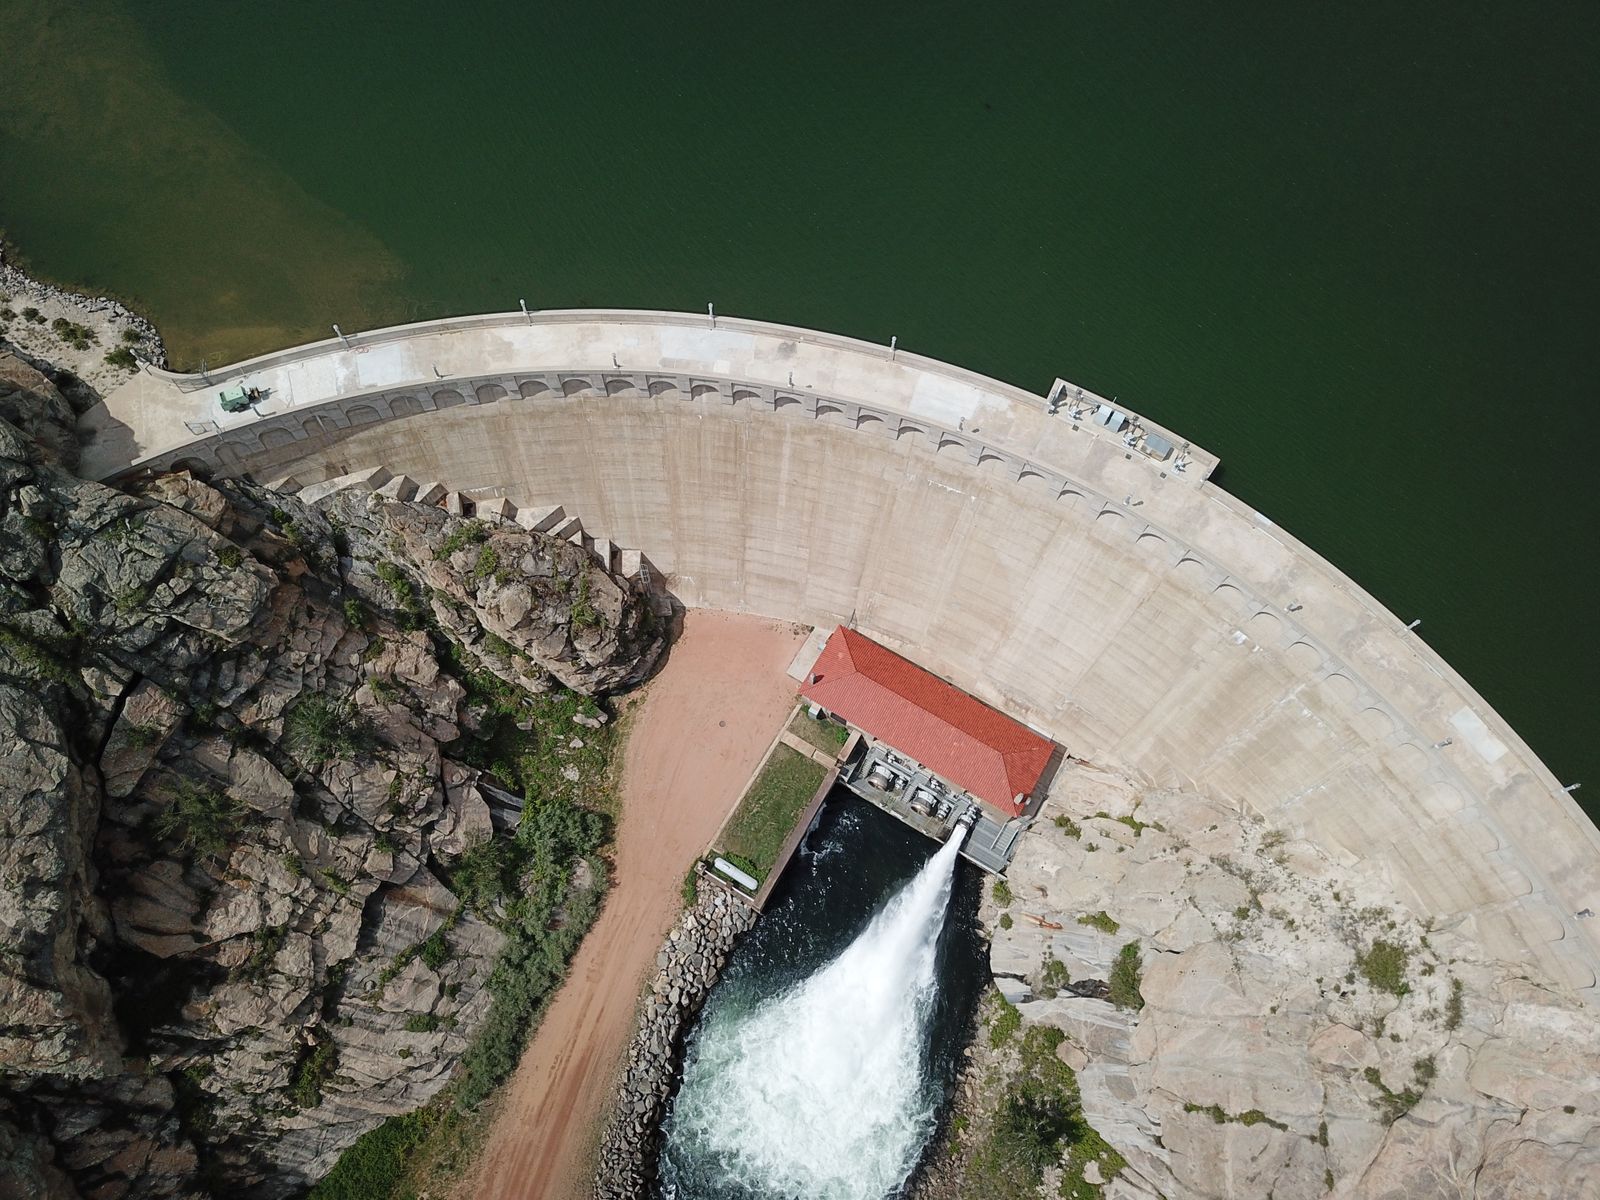
Ce votează de fapt Hidroelectrica pe 22 decembrie
Proiectul se numește oficial „Sistem flotant panouri fotovoltaice în CHE sector Olt inferior – Actualizare și optimizare cu sisteme de stocare BESS”. Pe lângă el, pe ordinea de zi mai sunt: Complexul Cerna-Motru-Tismana etapa a II-a (baraj la cota 572 mdM + regularizare Tismana pe 2 km cu 3 praguri), retehnologizarea CHE Brădișor și devizul actualizat Cerna-Belareca.
- Putere instalată PV: 100 MWp plutitor
- Producție estimată: 124,7 GWh/an – factor de capacitate ~14,2%, perfect normal pentru sudul României
- Stocare: 200 MW / 800 MWh (4 ore la putere nominală)
- Cost total: 1,41 mld lei fără TVA
- Durată: 48 luni
- Vot: AGEA 22 decembrie, ora 13:00, la sediul din București. Data de referință 9 decembrie. Dacă nu e cvorum, reluare pe 23 decembrie.
Tot atunci, în AGOA, se votează acte adiționale la mandatele Consiliului de Supraveghere pentru alinierea la OUG 109/2011 modificată prin Legea 172/2026 privind guvernanța corporativă. Detaliu care contează, revenim.
De ce lacul e cel mai bun teren pentru panouri
România a instalat în 2025 peste 2,2 GW de solar și a sărit de 7 GW cumulați. Problema nu mai e panoul, ci unde-l pui și cum îl legi la rețea. Oltul inferior rezolvă ambele probleme dintr-un foc:
- Nu ocupi teren. Nu expropriezi, nu tai, nu schimbi destinația agricolă. Pui plute pe apă deja „artificializată” de 40-50 de ani.
- Ai racordul deja. Fiecare CHE are stație și linie. E mult mai ieftin să injectezi 100 MW lângă o hidrocentrală decât să tragi 20 km de LEA printr-un câmp.
- Panoul plutitor produce mai mult. Apa răcește modulul cu 3-5 grade, câștig de 5-10% la randament vara. Plus reduci evaporarea cu 50-70% pe suprafața acoperită – nu e mult la scara Oltului, dar e bonus real într-o țară care a văzut Dunărea la minimele ultimilor 30 de ani în T3 2026.
- Hibridizarea e aur. Hidro + PV + BESS pe același nod înseamnă producție ziua din soare, seara din baterie, noaptea din apă. Hidroelectrica știe deja să facă servicii de sistem, nu doar MWh.
Pe scurt: dacă vrei să faci PV la scară mare fără să te cerți cu primarii, APM-urile și proprietarii de terenuri, asta e rețeta.
Analiza de cost: e scump sau nu?
La prima împărțire, 264 mil. euro / 100 MWp = 2,64 mil. euro / MWp. Sună enorm față de un parc pe sol (0,65-0,85 mil. euro / MWp în 2025-2026). Dar comparația e greșită, pentru că în preț intră bateria.
Un BESS de 800 MWh la prețurile 2025-2026 (China + integrare UE) sare de 140-180 mil. euro doar echipamentul + PCS + transformare. Adaugi plutele (structuri HDPE, ancorare, cabluri plutitoare, stații pe mal), care costă cu 20-30% mai mult ca structura pe sol, plus lucrări hidrotehnice.
Socoteala brută:
- PV plutitor 100 MWp „gol”: ~95-110 mil. euro
- BESS 800 MWh: ~150-170 mil. euro
- Restul: integrare, SCADA, drumuri, studii, avize = ajungi la 264 mil. euro fără să te întinzi.
Cu alte cuvinte, nu e chilipir, dar nici jaf. E prețul pentru un hibrid care nu doar produce, ci și livrează când trebuie. În licitațiile CfD din 2025, solarul a prins și 35 euro/MWh – fără stocare, fără echilibrare. Hidroelectrica nu joacă la CfD, joacă la piață și la servicii de sistem (aFRR unde spread-ul mediu din iulie 2024 încoace a fost ~1.456 euro/MWh pe activări). Acolo bateria își scoate banii.
Indicatorul care contează: 124,7 GWh / an = consumul a ~30.000 gospodării. La un preț mediu angro de 90-110 euro/MWh, vorbim de 11-13 mil. euro venit brut anual doar din energie, plus venituri din echilibrare. Payback-ul nu e pe panou, e pe sistem.
Beneficiile care nu apar în Excel
- Energie fără conflict de teren. În sud, unde e soare bun, fiecare MW pe sol înseamnă 1,2-1,5 ha scoase din circuit. Aici ocupi apă.
- Optimizarea golurilor hidro. Când e secetă (vezi T3 2026: Dunărea la minime pe 30 de ani, profit Hidroelectrica -26% vs T3 2025), PV-ul compensează. Când e soare mult și preț negativ la prânz, încarci bateria în loc să vinzi pe nimic.
- Model replicabil. Dacă iese pe Oltul inferior, ai șablon pentru Porțile de Fier, Lotru, Bistrița. Hidroelectrica are peste 200 de lacuri.
Unde se poate împotmoli: management, politică, mediu
Aici vine partea „totuși trăim în România”. Hidroelectrica e excepția care confirmă regula: profit net 3,1 mld lei în primele 9 luni din 2026 (+34% YoY), dividende de 3,3 mld lei propuse pentru 2025, listată la BVB, cu raportări ok. Dar tot statul e acționar majoritar (80% via Ministerul Energiei), iar tentația politică nu dispare prin lege.
1. Management și achiziție. 48 de luni și 264 mil. euro atrag rechini. Dacă caietul de sarcini e scris cu dedicație, dacă se cere „experiență similară pe lacuri alpine” doar ca să iasă un anume consorțiu, plătim din nou taxa de pionierat. Soluția e licitație pe loturi (plute / PV / BESS / integrare) cu criterii tehnice clare, nu preț cel mai mic cu orice preț.
2. Implicarea politică. Faptul că în aceeași AGEA/AGOA se aliniază mandatele CS la Legea 172/2026 (modificarea OUG 109) arată că guvernanța se mișcă. Dar numirile tot trec prin Minister. Un proiect de 1,4 mld lei e și capital politic: tăieri de panglică pe Olt, presiune pe termene. Riscul nu e corupția clasică cu șpagă la sacoșă, ci graba – recepții parțiale, probe sărite.
3. Mediul. Oltul inferior e culoar Natura 2000 pe alocuri, cu avifaună, stuf, reproducere piscicolă. Plutele acoperă luciul, schimbă oxigenarea, lumina, temperatura. ANM, APM și Apele Române vor cere studii de impact serioase. Dacă se face ca la carte – cu culoare de navigație, distanță de mal, monitorizare – impactul e gestionabil și chiar pozitiv (mai puțină evaporare, mai puțină algă). Dacă se face „pe repede înainte”, ne trezim cu proces la CJUE.
4. Tehnic. Oltul nu e lac alpin liniștit: aduce aluviuni, gheață, viituri, nivel care variază cu metri. Ancorarea trebuie să țină și la -15 grade cu sloiuri, și la viitură de primăvară. Cablurile plutitoare îmbătrânesc la UV. Mentenanța se face cu barca, nu cu pick-up-ul. Nu e imposibil – chinezii și olandezii au GW plutitori – dar cere proiectare serioasă, nu copy-paste de pe sol.
De ce totuși sunt optimist
Hidroelectrica nu e Complexul Energetic Oltenia. E singura companie energetică a statului care, în ultimii 5 ani, a livrat constant profit, investiții și transparență de listată. Tocmai a înghițit seceta din T3 2026 fără să ceară ajutor de la buget, a plătit certificate verzi de 231 mil. lei pe S1-S2 și tot a rămas pe plus. Dacă există o companie din portofoliul statului care poate duce un hibrid de 264 mil. euro fără să-l transforme în șantier etern, ea e asta.
În plus, contextul ajută: România are nevoie disperată de stocare. Ținta oficială e 2 GW până în 2030, dar piața deja sare spre 1 GWh instalați și 4,5 GW prognozați de consultanți. Un BESS de 800 MWh co-localizat cu hidro e exact piesa lipsă.
Concluzia: idee de nota 10, execuție de nota 10 trebuie
Proiectul de pe Oltul inferior merită votat pe 22 decembrie. E genul de investiție care împacă două lumi: folosești ce ai deja (lacurile) ca să pui ce-ți lipsește (solar + stocare), fără să mai cerți o țară întreagă pe terenuri.
Condiția e simplă și grea în același timp: să fie făcut legal, tehnic și ecologic ca la carte. Licitație curată, proiectare pentru Olt nu pentru PowerPoint, avize luate pe bune, monitorizare publică. Dacă se respectă asta, 1,4 miliarde lei se întorc în sistem în 10-12 ani și rămân 25 de ani de producție curată.
Dacă nu, vom mai bifa un studiu de caz despre cum o idee bună moare în șantier. Și ar fi păcat, pentru că, o dată la câțiva ani, statul chiar propune ceva inteligent.
Tu ce zici – merită Hidroelectrica să mute PV-ul pe apă? Lasă un comentariu, mai ales dacă ai lucrat pe hidro sau pe flotant.
Surse: Convocator AGEA/AGOA Hidroelectrica 22.12.2026 (BVB/ZF 19.11.2026), raport Hidroelectrica 9 luni 2026 (profit 3,1 mld lei), date CfD și BESS România 2025-2026 (Energynomics, Clean Horizon, Balkan Green Energy News).